
Wyniki Grupy Kapitałowej BNP Paribas Bank Polska za III kwartał 2026 r.: 689 mln zł zysku netto
Grupa Kapitałowa BNP Paribas Bank Polska zamknęła III kw. 2026 r. z wynikiem z działalności bankowej na poziomie 2,1 mld zł (+3,0% kw/kw, +6,7% r/r). Pozytywny wpływ na dochody miał istotny wzrost wyniku z tytułu odsetek. Zysk netto Grupy wyniósł 689 mln zł (+14,9% kw/kw, -0,9% r/r), a zysk brutto po raz pierwszy w historii przebił granicę 1 mld zł. Koszty pozostają na stabilnym poziomie, zbliżonym do II kw. Bardzo dobra jakość portfela przekłada się na niski poziom kosztów ryzyka kredytowego. W III kw. na relatywnie niskim poziomie utrzymywał się również wpływ ryzyka prawnego portfela kredytów CHF (53 mln zł).
To był kolejny dobry kwartał w realizacji strategii Accelerate 2030. Zwiększyliśmy tempo przyrostu liczby Klientów i sprzedaży rachunków. Odnotowaliśmy przyśpieszenie wzrostu portfela kredytów instytucjonalnych, zarówno w segmencie Klientów korporacyjnych jak i CIB oraz odbudowę wolumenów w portfelu MŚP, co przełożyło się na zwiększenie udziału w rynku w segmencie przedsiębiorstw. W obszarze Klientów indywidualnych osiągnęliśmy wzrost portfela kredytowego, depozytów oraz aktywów powierzonych w zarządzanie. Rosnąca aktywność biznesowa przełożyła się na wyższe dochody podstawowe. Naszą ambicją pozostaje dalszy rozwój bazy Klientów i wzrost udziałów rynkowych w kluczowych obszarach biznesowych - mówi Przemek Gdański, Prezes Zarządu BNP Paribas Bank Polska.
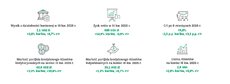
· Wartość portfela kredytów brutto Klientów indywidualnych: 36,1 mld zł (+6,7% r/r)
· Wartość portfela kredytów brutto Klientów instytucjonalnych: 63,8 mld zł (+10,8% r/r)
· Sprzedaż produktów inwestycyjnych w III kw.: 2,8 mld zł (-16,6% r/r)
· Sprzedaż kredytów konsumpcyjnych w III kw.: 3,0 mld zł (+25,7 % r/r)
· Sprzedaż kredytów hipotecznych w III kw.: 1,1 mld zł (-24,8% r/r)
· Sprzedaż kont osobistych w III kw.: 64,4 tys. (+14,3% r/r)
· Liczba użytkowników kanałów zdalnych: 1,8 mln (+7,2% r/r)
o w tym aplikacji mobilnej GOmobile: 1,5 mln (+12,3% r/r)
· Suma bilansowa: 183,3 mld zł (+8,7% r/r)
· Kredyty Klientów brutto: 99,9 mld zł (+9,3% r/r)
· Depozyty Klientów: 140,7 mld zł (+9,9 % r/r)
· Wynik z działalności bankowej w III kw.: 2 086 mln zł (+6,7% r/r)
o Wynik odsetkowy: 1 560 mln zł (+7,1% r/r)
o Wynik prowizyjny: 319 mln zł (+10,6% r/r)
o Wynik na działalności handlowej: 210 mln zł (-7,2% r/r)
· Ogólne koszty administracyjne, łącznie z amortyzacją w III kw.: 836 mln zł (+4,5% r/r)
· Koszty ryzyka kredytowego kwartalnie: -22 pb. wobec -43 pb. rok wcześniej
· Koszty ryzyka prawnego CHF: 53 mln zł wobec 65 mln rok wcześniej
· Rentowność po 9 miesiącach 2026 r.: ROTE 15,0% (-6,8p.p. r/r), C/I 44,8 % (+3,3 p.p. r/r), C/I bez kosztów BFG: 40,9% (+2,4 p.p. r/r)
· Stabilna i bezpieczna pozycja płynnościowa – wskaźnik kredyty (netto) / depozyty: 69,2% (-0,2 p.p. r/r)
· Pozycja kapitałowa powyżej minimów regulacyjnych – współczynnik kapitału Tier 1 (skonsolidowany): 14,67%
Solidne wyniki finansowe przy efektywnej kontroli kosztów
Zysk netto Grupy Kapitałowej BNP Paribas Bank Polska wypracowany w III kw. wzrósł w porównaniu do poprzedniego kwartału i nieznacznie spadł w porównaniu do analogicznego okresu ub. r. oraz wyniósł 689 mln zł (+14,9% kw/kw, -0,9% r/r). Dochody z działalności bankowej sięgnęły 2,1 mld zł (+3,0% kw/kw, +6,7% r/r), na co kluczowy wpływ miał wynik odsetkowy na poziomie 1,6 mld zł (+6,5% kw/kw, +7,1% r/r) i wzrost marży odsetkowej. Wynik z tytułu opłat i prowizji – bez widocznego w II kw. pozytywnego wpływu dużych transakcji zrealizowanych w obszarze CIB oraz księgowanych w pierwszym półroczu rozliczeń z Mastercard - wyniósł 319 mln zł (-9,6% kw/kw, +10,6% r/r). Wynik z działalności handlowej utrzymał się na poziomie zbliżonym do ub. kwartału: 210 mln zł (-0,5% kw/kw, -7,2% r/r).
Koszty administracyjne i amortyzacyjne pozostają pod kontrolą. W III kw. wyniosły 836 mln zł (+0,9% kw/kw, +4,5% r/r). W ujęciu rocznym wzrost związany jest przede wszystkim z wyższymi kosztami BFG, a także doradztwa, IT i marketingu. W porównaniu do poprzedniego kwartału, wzrost kosztów IT i pracowniczych został zneutralizowany przez niższe koszty opłat notarialnych i sądowych oraz doradztwa prawnego.
Wskaźnik C/I na koniec III kw. wyniósł 44,8% (-2,5 pp kw/kw, +3,3 pp r/r), a w ujęciu bez kosztów BFG: 40,9% (-0,4 pp kw/kw, +2,4 pp r/r).
Wzrost sald kredytowych i depozytowych
III kw. 2026 r. był kolejnym, w którym rosło saldo kredytów udzielonych przez Bank BNP Paribas. Ich łączna wartość na koniec tego okresu wyniosła 99,9 mld zł (+2,6% kw/kw, +9,3% r/r). Istotnie wzrosło szczególnie saldo kredytów Klientów instytucjonalnych, które sięgnęło 63,8 mld zł (+3,0% kw/kw, +10,8% r/r). Znaczący udział we wzroście miał portfel kredytów przedsiębiorstw (+4,1% kw/kw, +14,1% r/r). Łączna wartość kredytów Klientów indywidualnych na koniec III kw. wyniosła 36,1 mld zł (+1,9% kw/kw, +6,7% r/r). Rosła wartość portfela kredytów konsumpcyjnych (+3,5% kw/kw, +8,6% r/r), jak i kredytów mieszkaniowych (+0,9% kw/kw, +5,5% r/r).
Łączna wartość zrównoważonego finansowania udzielonego przez bank (wyznaczana wg wewnętrznej metodologii banku) osiągnęła na koniec III kw. 15,8 mld zł (+8,6% kw/kw, +48,6% r/r).
Na koniec III kw. wartość środków zdeponowanych w Banku BNP Paribas sięgnęła 140,7 mld zł (+3,0% kw/kw, +9,9% r/r). Saldo depozytów Klientów instytucjonalnych wzrosło do 80,8 mld zł (+3,2% kw/kw, +13,0% r/r), a Klientów indywidualnych do 59,9 mld zł (+2,9% kw/kw, +5,9% r/r).
W dalszym ciągu rosła również wartość produktów inwestycyjnych, która na koniec III kw. wyniosła 29,8 mld zł (+6,1% kw/kw, +28,8% r/r).
Utrzymująca się wysoka jakość portfela kredytowego
Jakość portfela kredytowego Grupy BNP Paribas Bank Polska pozostaje bardzo dobra, a udział NPL w portfelu kredytowym utrzymał się na poziomie z II kw.: 2,6%, poprawiając się o 0,5 p.p. r/r.
W omawianym okresie negatywny wpływ ryzyka prawnego portfela CHF na wyniki Grupy BNP Paribas Bank Polska wyniósł 53 mln zł. W III kw. wpłynęło 199 nowych pozwów – to kolejny kwartalny spadek w tym roku.
Pozycja kapitałowa Grupy pozostaje bardzo dobra. Współczynnik Tier 1 wyniósł 14,67% (-5 pb. kw/kw, +52 pb. r/r), a łączny współczynnik TCR: 18,10% (+8 pb. kw/kw, +59 pb. r/r). Do ograniczenia ekspozycji ważonej ryzykiem kredytowym przyczyniła się transakcja sekurytyzacji syntetycznej przeprowadzona na portfelu kredytów korporacyjnych.
Dalszy rozwój bazy klientów
Liczba Klientów Banku BNP Paribas korzystających z GOmobile wyniosła na koniec III kw. 1,5 mln (+3,7% kw/kw, +12,3% r/r). Użytkownicy aplikacji wykonali w tym okresie 19,2 mln transakcji BLIK (-1,8% kw/kw, +9,4% r/r). Liczba tokenów w portfelach cyfrowych na koniec września sięgnęła 734 tys. (+5,1% kw/kw, +8,9% r/r).
Na koniec III kw. liczba klientów banku wyniosła 2,9 mln (+2,9% kw/kw, +4,9% r/r). Wzrost bazy klientów odnotowano we wszystkich segmentach działalności – zarówno w bankowości detalicznej, obejmującej klientów Mass, Affluent i Private Banking, jak i instytucjonalnej, w tym w segmentach Mikro, MŚP oraz Korporacyjnym.
Na koniec III kw. sieć Banku BNP Paribas liczyła 352 Centrów Klienta, w tym 179 placówek bezgotówkowych, w których nie jest prowadzona tradycyjna obsługa kasowa. Spośród wszystkich centrów 150 posiadało certyfikat „Obiekt bez barier”, potwierdzający ich pełne dostosowanie do potrzeb osób z niepełnosprawnościami oraz trudnościami w poruszaniu się. Wszystkie placówki banku legitymowały się również certyfikatem „OK SENIOR”, poświadczającym o wdrożeniu rozwiązań ułatwiających korzystanie z usług bankowych osobom starszym.
Wybrane skonsolidowane dane finansowe (w tys. zł)
|
Rachunek zysków i strat |
9M. 2026 |
9M 2025 |
Zmiana r/r |
III kw. 2026 |
III kw. 2025 |
zmiana r/r |
II kw. 2026 |
|
Wynik z tytułu odsetek |
4 470 702 |
4 424 260 |
1,0% |
1 560 281 |
1 456 593 |
7,1% |
1 464 607 |
|
Wynik z tytułu opłat i prowizji |
986 938 |
944 145 |
4,5% |
319 250 |
288 534 |
10,6% |
353 024 |
|
Wynik z działalności bankowej |
6 075 079 |
6 166 837 |
-1,5% |
2 085 783 |
1 954 665 |
6,7% |
2 025 240 |
|
Ogólne koszty administracyjne i amortyzacja |
(2 723 889) |
(2 562 654) |
6,3% |
(835 630) |
(799 974) |
4,5% |
(828 363) |
|
Odpisy netto z |
(197 264) |
(105 778) |
86,5% |
(54 255) |
(96 774) |
-43,9% |
(80 516) |
|
Wynik z tytułu ryzyka prawnego związanego z kredytami walutowymi |
(202,206) |
(379,554) |
-46,7% |
(52,552) |
(65 291) |
-19,5% |
(41,418) |
|
Wynik |
2 951 720 |
3 118 851 |
-5,4% |
1 143 346 |
992 626 |
15,2% |
1 074 943 |
|
Zysk netto |
1 664 264 |
2 170 795 |
-23,3% |
689 098 |
695 501 |
--0,9% |
599 822 |
|
przypadający na jedną akcję w zł |
11,25 |
14,62 |
-23,1% |
4,66 |
4,69 |
-0,6% |
4,06 |
|
Bilans |
30.09.2026 |
30.06.2026 |
30.09.2025 |
|
Aktywa razem |
183 256 625 |
180 863 762 |
168 558 797 |
|
Kredyty łącznie (brutto) |
99 922 572 |
97 372 275 |
91 441 979 |
|
Zobowiązania wobec Klientów |
141 485 710 |
141 437 258 |
129 705 242 |
|
Kapitał własny razem |
17 667 369 |
17 066 094 |
16 601 291 |
|
Adekwatność kapitałowa |
30.09.2026 |
30.06.2026 |
30.09.2025 |
|
Łączny współczynnik kapitałowy |
18,10% |
18,02% |
17,51% |
|
Współczynnik kapitału |
14,67% |
14,72% |
14,15% |
kontakt dla mediów

Biuro Prasowe
rzecznik.prasowy@bnpparibas.pl

Sławomir Czajkowski
slawomir.czajkowski@bnpparibas.pl

Michalina Słupska-Benesz
michalina.slupska@bnpparibas.pl
informacje o firmie

załączniki
kontakt dla mediów
Biuro Prasowe
rzecznik.prasowy@bnpparibas.pl
Sławomir Czajkowski
slawomir.czajkowski@bnpparibas.pl
Michalina Słupska-Benesz
michalina.slupska@bnpparibas.pl